Em resumoO planejamento previdenciário responde quando o cliente se aposenta, por qual regra e com quanto. No PromptJus, ele parte do CNIS lido e compara a regra permanente, as transições da EC 103/2019 e o direito adquirido, com a data de cada regra e a renda estimada com os salários do extrato corrigidos.
Neste artigo
O planejamento previdenciário responde às três perguntas que o cliente traz para a consulta: quando ele se aposenta, por qual regra e com quanto. No PromptJus, o planejamento parte do CNIS lido e compara a regra permanente, as transições da EC 103/2019 e o direito adquirido, com a data em que cada regra se cumpre e a renda estimada de cada uma, calculada com os salários do extrato corrigidos.
Por que as regras de transição pedem conta, e não palpite
Quem já era filiado ao Regime Geral em 13/11/2019 pode se aposentar pelas transições dos arts. 15 a 20 da EC 103/2019, e cada uma tem lógica própria:
- Pontos (art. 15): 30 anos de contribuição para a mulher e 35 para o homem, mais a soma de idade e tempo, que começou em 86 e 96 pontos e sobe 1 ponto por ano até 100 e 105. Em 2026, a soma exigida é de 93 e 103 pontos.
- Idade mínima progressiva (art. 16): o mesmo tempo de contribuição, com idade que começou em 56 e 61 anos e sobe 6 meses por ano até 62 e 65.
- Pedágio de 50% (art. 17): para quem tinha mais de 28 anos (mulher) ou 33 anos (homem) de contribuição na data da reforma, com metade do tempo que faltava como período adicional e o valor calculado pela média multiplicada pelo fator previdenciário.
- Aposentadoria por idade (art. 18): 15 anos de contribuição, 65 anos para o homem e, para a mulher, idade que subiu de 60 para 62 anos.
- Pedágio de 100% (art. 20): 57 anos (mulher) ou 60 (homem), o tempo mínimo e um período adicional igual ao que faltava em 13/11/2019.
A renda também muda conforme a regra. Pelo art. 26, § 2º, a aposentadoria corresponde a 60% da média com 2 pontos percentuais a mais por ano que passar de 20 anos de contribuição, ou de 15 anos para a mulher (§ 5º), enquanto no pedágio de 100% o valor é a média inteira (§ 3º). Além disso, a carência de 180 contribuições da Lei 8.213/1991, art. 25, II continua no caminho. Por isso a regra que chega primeiro nem sempre é a que paga mais, e o cliente precisa ver as duas coisas lado a lado para decidir.
Como fazer o planejamento previdenciário no PromptJus
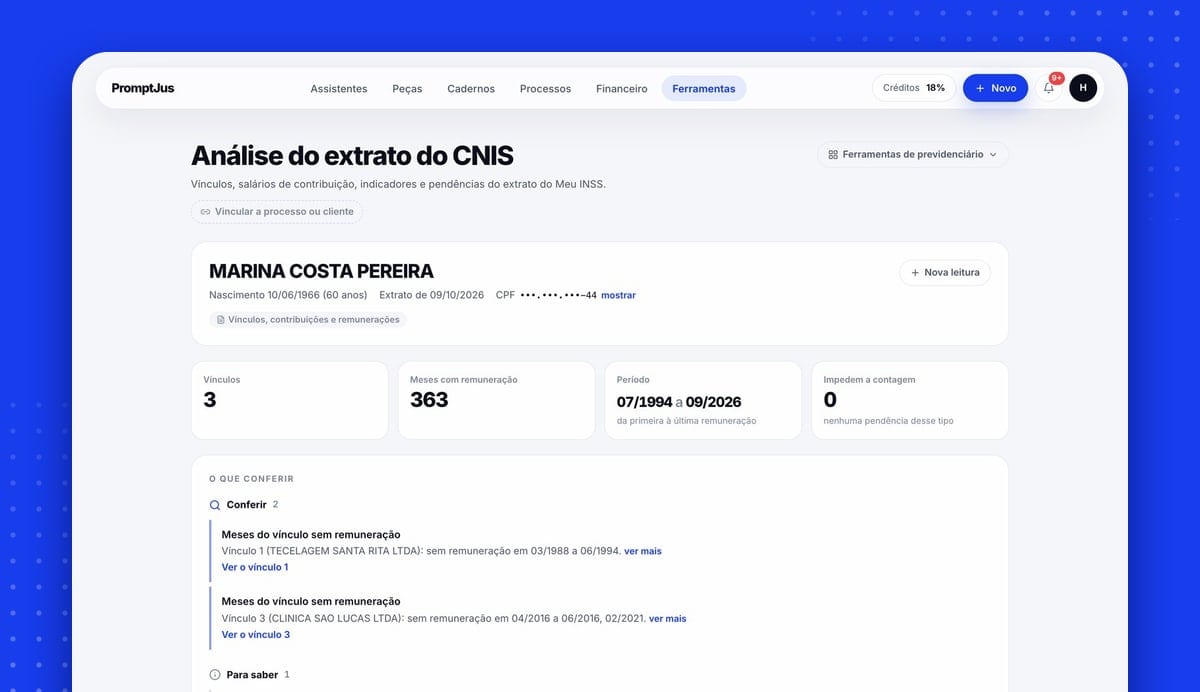
- Abra o "Planejamento de aposentadoria a partir do CNIS". Se você está na análise do CNIS, use Simular a aposentadoria e a simulação abre direto.
- Sem leitura aberta, solte o PDF do extrato ou escolha uma das "Leituras anteriores".
- Responda à única pergunta que o CNIS não traz: o sexo do segurado.
- Leia a resposta.
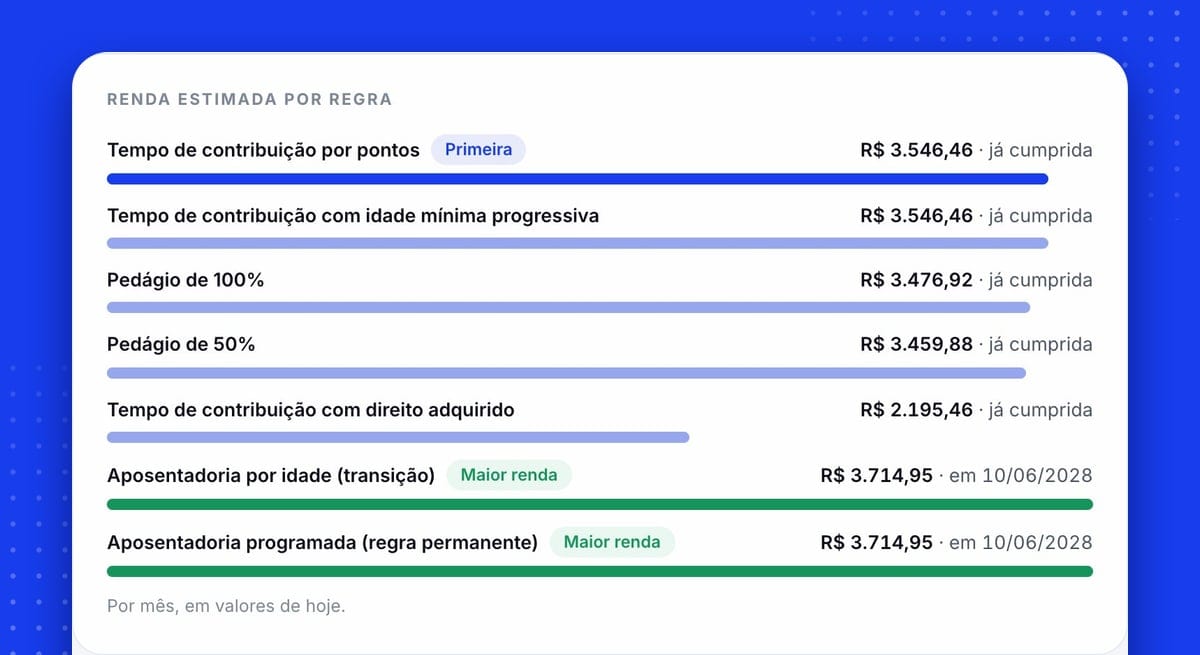
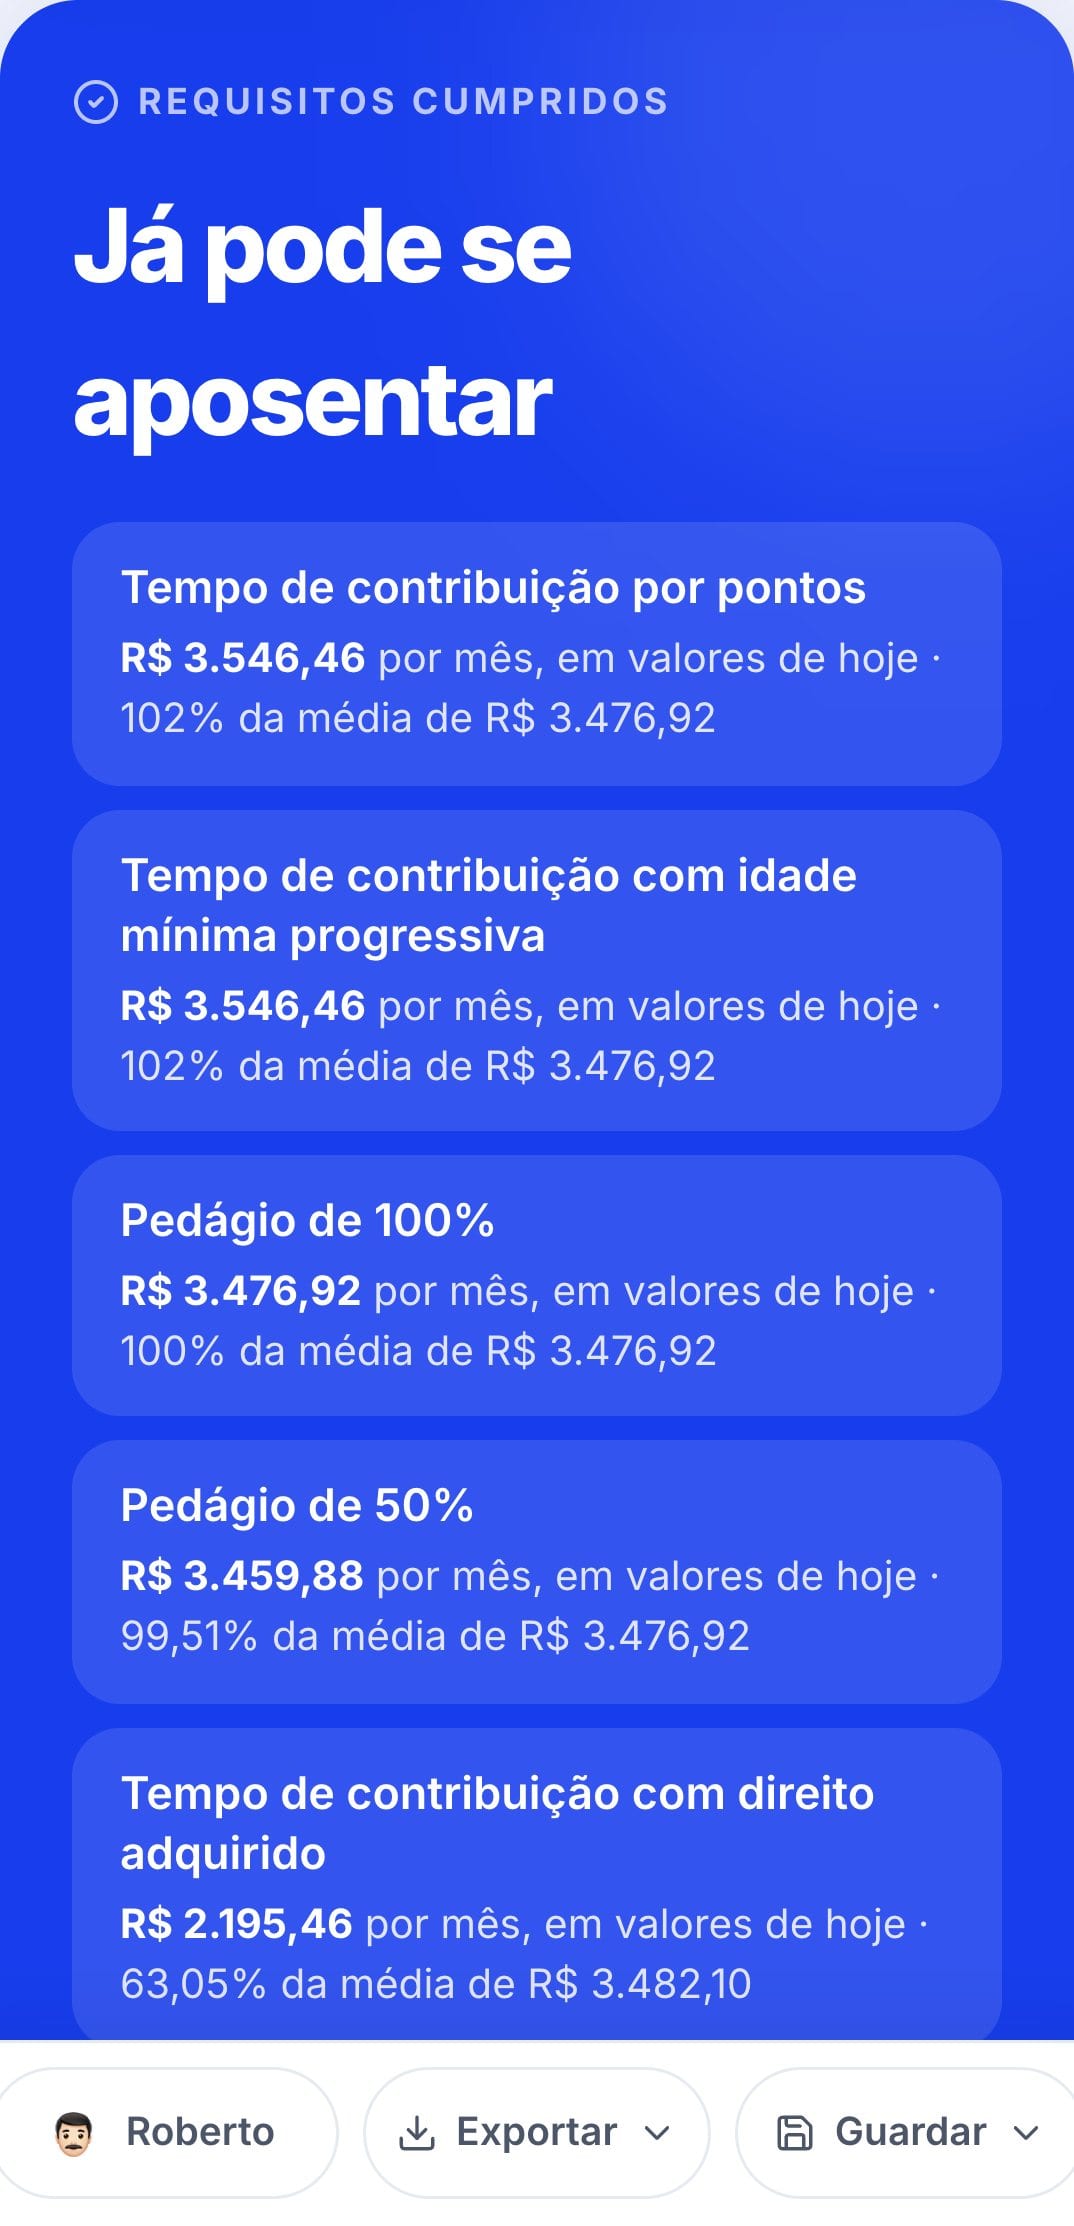
A resposta, em azul, diz "Já pode se aposentar", com as regras cumpridas e a renda de cada uma, ou "Pode se aposentar em", com a data, a idade nessa data, quanto falta, a regra e a renda por mês em valores de hoje.
O que o resultado mostra
- Caminho até a aposentadoria e Renda estimada por regra: a linha do tempo e as rendas lado a lado, para escolher entre a data mais próxima e o valor maior.
- Todas as regras: cada uma com a situação (Cumprida, Prevista, Não se completa ou Não se aplica), a data, a renda e, ao abrir, os requisitos e a conta.
- Cenário: alterne entre Continuando a contribuir e Parando hoje, e o caminho e as rendas passam a mostrar o cenário escolhido.
- Tempo no simulador do INSS × tempo que conta: o simulador soma meses que só entram depois de regularizados, e o quadro mostra as duas contas.
- Contribuindo por conta própria: quanto custaria chegar lá recolhendo como contribuinte individual.
Quando os requisitos estavam cumpridos em 13/11/2019, o direito adquirido, garantido pelo art. 3º da EC 103/2019, entra na comparação com o valor estimado pela regra anterior.
Ajuste o que o CNIS não mostra
Magistério, deficiência, atividade especial, trabalho rural e emprego sem registro mudam a conta e não aparecem no extrato. No painel "Ajustar a simulação", essas informações entram como premissa, inclusive o salário daqui para frente, e Recalcular refaz tudo. Os períodos que enquadram na análise do PPP chegam com Levar ao planejamento, sem digitar, e o relatório registra cada premissa usada.
Do planejamento ao cliente e à peça
Em Exportar saem o relatório técnico, a explicação para o cliente, o resumo de uma página e a memória da simulação; o Word sai com o seu timbrado. Criar peça sugere o requerimento administrativo ou a petição inicial de concessão. Lembre que é uma simulação para planejamento: ela não garante o direito ao benefício, e os dados devem ser conferidos com os documentos do segurado, como discutimos em responsabilidade do advogado por erro de IA.
Faça o planejamento do próximo cliente
Abra o planejamento de aposentadoria no PromptJus, solte o CNIS e mostre ao cliente, regra por regra, a data e a renda. Se ainda não leu o extrato, comece pela análise do CNIS.
Perguntas frequentes
Quais são as regras de transição da EC 103/2019
Para quem era filiado ao RGPS até 13/11/2019: pontos (art. 15), idade mínima progressiva (art. 16), pedágio de 50% (art. 17), aposentadoria por idade de transição (art. 18) e pedágio de 100% (art. 20). Professor e atividade especial têm versões próprias.
Qual regra de transição paga a maior aposentadoria
Depende do caso. O pedágio de 100% paga a média inteira (EC 103/2019, art. 26, § 3º), mas exige idade e tempo adicional; as regras de pontos e de idade usam 60% da média mais 2 pontos por ano acima de 20 anos de contribuição, ou de 15 para a mulher. O planejamento mostra a renda de cada regra lado a lado.
Por que o planejamento dá resultado diferente do simulador do Meu INSS
O planejamento faz duas contagens: uma deixa de fora os períodos com pendência que impede a contagem, a outra soma tudo como o simulador do INSS. Quando há diferença, você vê os meses que podem ficar fora na análise do pedido.
O planejamento previdenciário considera o direito adquirido
Sim. Quando os requisitos estavam cumpridos em 13/11/2019, o direito adquirido entra na comparação, com o valor estimado pela regra anterior à reforma (EC 103/2019, art. 3º).