Em resumoPela Lei 14.905/2024, sem índice convencionado nem lei específica, a atualização monetária segue o IPCA (art. 389, parágrafo único, do Código Civil) e os juros seguem a taxa legal, a Selic deduzida do IPCA e nunca negativa (art. 406). A calculadora do PromptJus aplica a regra a partir de 30/08/2024 e entrega a memória de cálculo mês a mês.
Neste artigo
A atualização monetária pela Lei 14.905/2024 mudou a conta dos débitos civis sem índice nem juros combinados: desde 30 de agosto de 2024, a correção segue o IPCA e os juros seguem a taxa legal. Como muitos débitos atravessam essa data, o cálculo precisa trocar de critério no meio do período, e é isso que a calculadora de atualização monetária do PromptJus faz, mês a mês, com a memória de cálculo pronta para conferir e juntar aos autos.
O que mudou com a Lei 14.905/2024
A Lei 14.905/2024 alterou o Código Civil em dois pontos. Pelo novo parágrafo único do art. 389, quando o índice de atualização não foi convencionado nem está previsto em lei específica, aplica-se a variação do IPCA, apurado pelo IBGE. E, pelo art. 406, os juros não convencionados, convencionados sem taxa ou decorrentes de lei passam a seguir a taxa legal, que corresponde à Selic deduzida do índice do art. 389 (§ 1º); se o resultado for negativo, a taxa é considerada zero naquele período (§ 3º).
A metodologia da taxa legal é definida pelo Conselho Monetário Nacional e divulgada pelo Banco Central (art. 406, § 2º), e está descrita na página de metodologia da taxa legal do Banco Central, que remete à Resolução CMN 5.171/2024. A lei foi publicada em 1º de julho de 2024, e as mudanças nos arts. 389 e 406 passaram a produzir efeitos 60 dias depois (art. 5º, II).
A regra tem limites, porque o contrato, o título judicial ou uma lei especial podem fixar outro critério. Por isso, antes de calcular, vale conferir o que a obrigação determina.
Atualização monetária pela Lei 14.905 na calculadora
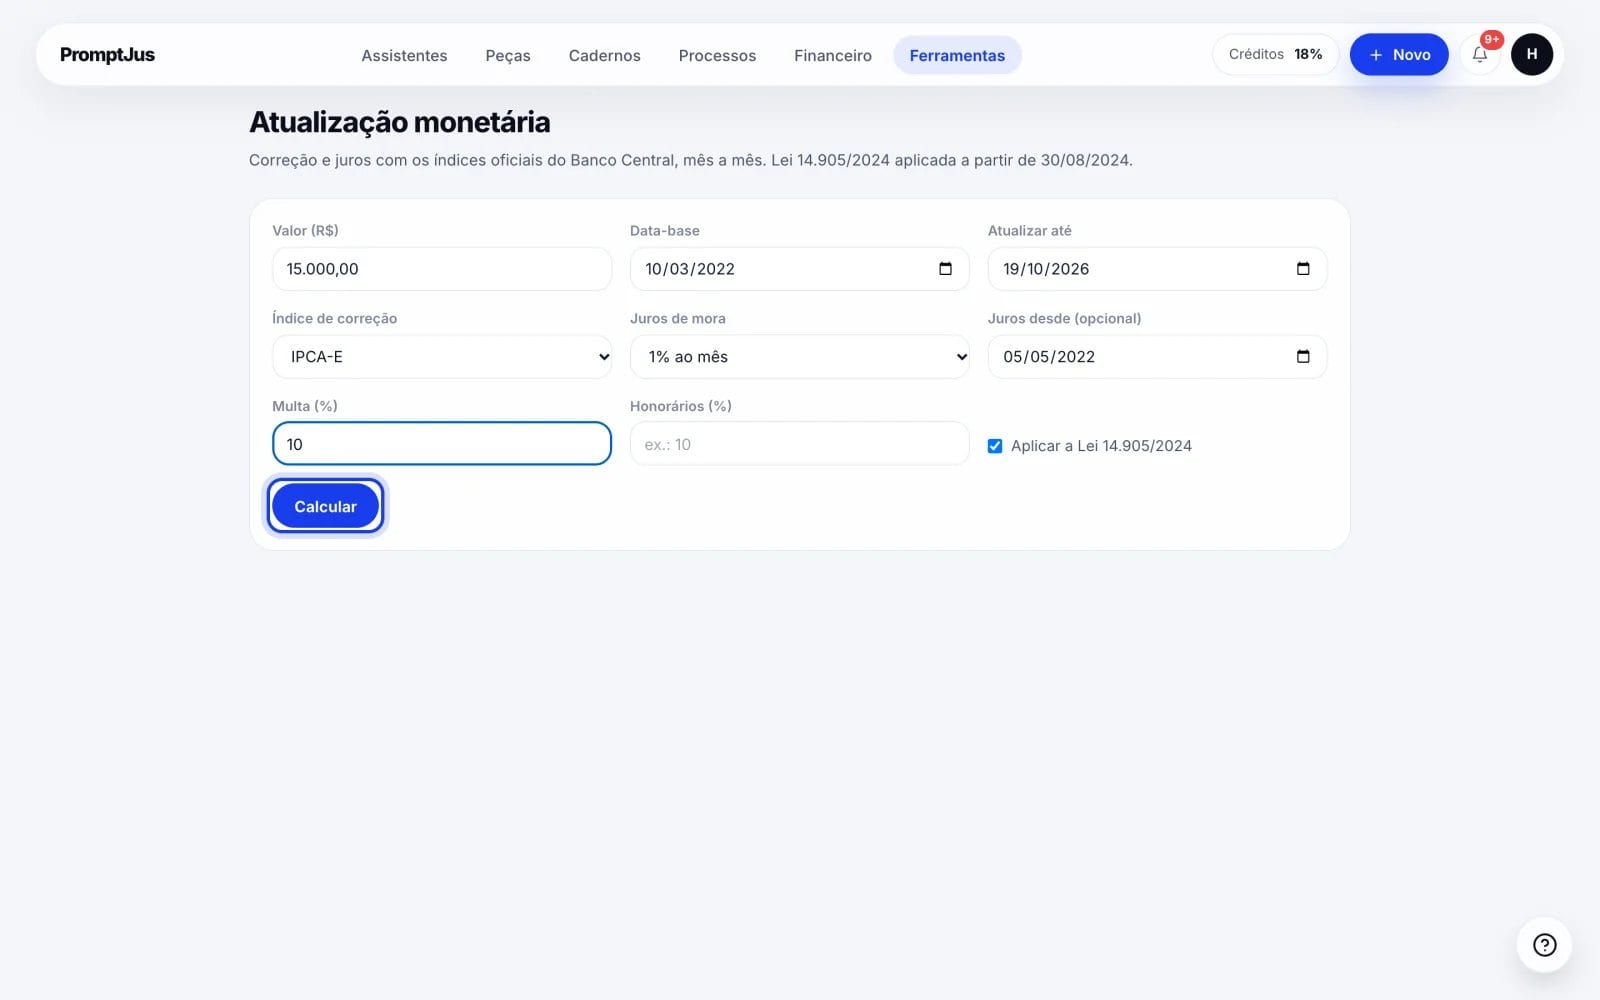
Em Ferramentas, abra "Atualização monetária" e preencha:
- o valor e a data-base (o vencimento, o desembolso ou o evento);
- a data final, que vem com a de hoje;
- o índice de correção: IPCA-E, IPCA, INPC, IGP-M, IGP-DI, TR, Selic ou sem correção;
- os juros de mora: sem juros, 1% ao mês, 0,5% ao mês ou Selic, sem correção à parte;
- a data em que os juros começam, como a citação, se for diferente da data-base;
- a multa e os honorários, se houver.
Com Aplicar a Lei 14.905/2024 marcado, o índice e os juros escolhidos valem até agosto de 2024. De setembro de 2024 em diante, a correção passa a ser pelo IPCA e os juros pela taxa legal, e o mês em que o IPCA supera a Selic fica com juros zero. Quando o contrato, a decisão ou uma lei especial fixam outro critério para todo o período, basta desmarcar a opção.
A memória de cálculo
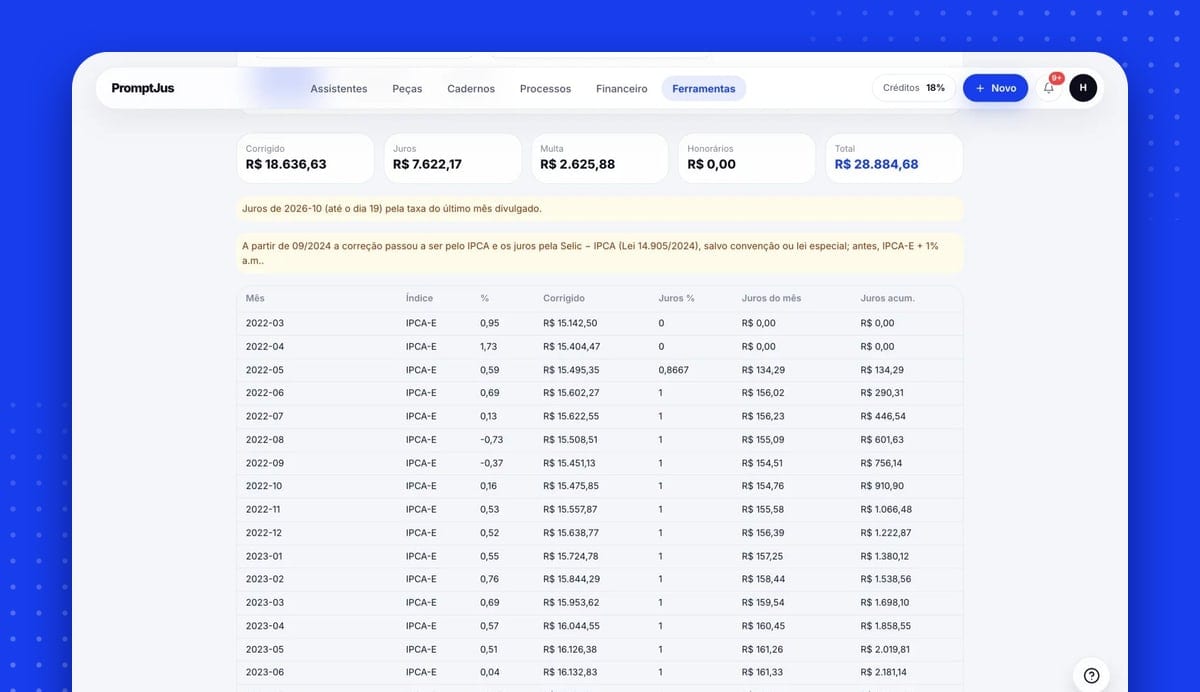
O resultado mostra o valor corrigido, os juros, a multa, os honorários e o total. Logo abaixo, um aviso em amarelo explica a troca de regra quando o período atravessa a vigência da lei, e a tabela mês a mês traz o índice usado, a variação, o valor corrigido, a taxa e o valor dos juros e os juros acumulados. A partir de 09/2024, a coluna do índice passa a mostrar IPCA. No fim vêm os fundamentos de cada critério, com os artigos, e a fonte dos índices: as séries do Banco Central, conferidas todo dia.
A conta segue as convenções da Calculadora do Cidadão do Banco Central: a correção vai do mês da data-base até o mês anterior ao da data final, e os juros de mora são simples, sobre o valor corrigido de cada mês. A multa incide sobre o valor corrigido mais os juros, e a de 10% do cumprimento de sentença é o caso típico (CPC, art. 523, § 1º). Depois de calcular, Baixar planilha e Baixar PDF geram o demonstrativo com os mesmos parâmetros e a mesma tabela da tela.
Pedindo ao Roberto
Se você já está numa conversa com o Roberto, pode pedir a conta ali mesmo, com os critérios: "Atualize R$ 15.000,00 de 10/03/2022 até hoje pelo IPCA-E, com juros de 1% ao mês desde a citação em 05/05/2022 e multa de 10%." Ele usa a mesma conta da calculadora, com os índices oficiais e a Lei 14.905/2024, de modo que, com os mesmos critérios, o valor é o mesmo. Para a memória completa em planilha ou PDF, repita os critérios na calculadora e baixe o demonstrativo.
Quanto mais critérios você der, menos o Roberto precisa supor. E, como em qualquer cálculo que vai ao processo, a conferência dos parâmetros é do advogado, tema do artigo sobre responsabilidade do advogado por erro de IA.
Faça o cálculo com a memória pronta
Abra a calculadora de atualização monetária, informe o valor e as datas e confira, na memória, o mês em que a Lei 14.905/2024 passa a valer.
Perguntas frequentes
Qual índice de correção vale depois da Lei 14.905/2024
Quando o índice não foi convencionado nem está previsto em lei específica, aplica-se o IPCA, apurado pelo IBGE (Código Civil, art. 389, parágrafo único, na redação da Lei 14.905/2024). Contrato, título judicial ou lei especial podem fixar outro critério.
Como é calculada a taxa legal de juros
A taxa legal corresponde à Selic deduzida do índice de correção do art. 389 e, se der negativa, é considerada zero (Código Civil, art. 406, §§ 1º e 3º). A metodologia é definida pelo Conselho Monetário Nacional e divulgada pelo Banco Central (art. 406, § 2º).
Como fica o débito que começou antes de agosto de 2024
Na calculadora do PromptJus, com a opção da Lei 14.905/2024 marcada, o período até agosto de 2024 segue o índice e os juros escolhidos, e de setembro de 2024 em diante vale o IPCA com a taxa legal. Se o contrato ou o título judicial fixar outro critério para todo o período, desmarque a opção.
Posso juntar a memória de cálculo ao processo
Sim. A planilha e o PDF saem com os parâmetros, a tabela mês a mês e os fundamentos de cada critério. Revise os parâmetros e o resultado antes de usar o demonstrativo.